Le « Super Jeanbrun » n'est pas un dispositif prévu par la loi. C'est un montage : une SCI à l'impôt sur le revenu achète un logement neuf en logement locatif intermédiaire (LLI), paie la TVA à 10 % et pratique l'amortissement Jeanbrun sur ce prix réduit. Toulouse est en zone A, éligible au LLI sous réserve que le logement et l'opération respectent l'ensemble des conditions applicables. Le montage améliore la trésorerie, mais il vous engage pour au moins 15 ans révolus.
Le principe : SCI à l'IR + logement LLI + amortissement Jeanbrun
Le LLI est un régime de TVA réservé aux personnes morales. Un particulier en nom propre ne peut pas en bénéficier. Le Jeanbrun est, lui, un avantage à l'impôt sur le revenu. Pour cumuler les deux, il faut donc une société qui achète le logement sans être soumise à l'impôt sur les sociétés : la SCI à l'IR. Chaque associé déclare sa quote-part du résultat foncier dans ses revenus.
Les trois briques se combinent ainsi :
- Côté LLI : TVA à 10 % sur le prix, et créance compensant la TFPB hors TEOM pendant une durée pouvant atteindre 20 ans.
- Côté Jeanbrun : amortissement annuel de 3,5 % de 80 % du prix en location intermédiaire, dans la limite de 8 000 € par foyer fiscal. Les règles sont détaillées sur la page amortissement Jeanbrun.
- Côté SCI : chaque associé doit conserver toutes ses parts pendant les 9 ans de l'engagement Jeanbrun. Si le locataire est un associé ou un proche, l'avantage est perdu.
Les plafonds de loyer et de ressources du LLI sont ceux du Jeanbrun intermédiaire. À Toulouse, cela représente 14,64 €/m² avant coefficient, et 44 344 € de revenu fiscal de référence pour une personne seule. Vous respectez donc les deux régimes avec un seul bail. Un Jeanbrun social ou très social reste compatible, puisque ses plafonds sont plus bas. Pour le reste du dispositif, voyez le fonctionnement du statut du bailleur privé et la liste complète des conditions.
TVA à 10 % : ce que ça change sur le prix et sur la base amortissable
La baisse du prix TTC n'est pas de 10 %. On retire la TVA à 20 % pour obtenir le prix hors taxe, puis on applique 10 %.
Pour un T2 affiché 220 000 € TTC, le calcul donne 220 000 ÷ 1,2 × 1,1 = 201 667 €. L'économie est de 18 333 €, et non de 22 000 €.
Contrepartie souvent oubliée : la base Jeanbrun est calculée sur le prix réellement payé, c'est-à-dire à 10 %. Elle diminue donc elle aussi.
| Poste | Achat classique (TVA 20 %) | Super Jeanbrun (TVA 10 %) |
|---|---|---|
| Prix TTC | 220 000 € | 201 667 € |
| Base amortissable (80 %) | 176 000 € | 161 333 € |
| Amortissement annuel (3,5 %) | 6 160 € | 5 647 € |
| Durée d'amortissement totale | environ 28,6 ans | environ 28,6 ans |
Vous amortissez donc 513 € de moins par an. Avec une TMI de 30 %, cela représente environ 154 € d'impôt en plus chaque année. En contrepartie, vous empruntez 18 333 € de moins, auxquels s'ajoute la baisse des frais de notaire. Les frais de notaire, de garantie et de courtage restent exclus de la base dans les deux cas.
Dernier point : le plafond de 8 000 € s'apprécie par foyer fiscal, tous logements Jeanbrun confondus. Il ne s'applique pas logement par logement. Si vous détenez déjà un bien Jeanbrun en direct, l'amortissement de votre quote-part dans la SCI s'ajoute au premier dans la même enveloppe.
La taxe foncière compensée pendant 20 ans
Les promoteurs parlent souvent d'une « exonération de taxe foncière sur 20 ans ». Pour un logement achevé depuis 2023, le mécanisme est en réalité différent. La SCI reçoit l'avis de taxe foncière et le paie. Elle obtient ensuite une créance égale à la taxe foncière sur les propriétés bâties (TFPB), en application de l'article 220 Z septies du CGI. Comme la SCI n'est pas soumise à l'IS, cette créance lui est remboursable immédiatement.
- TEOM exclue : la taxe d'enlèvement des ordures ménagères n'est pas compensée. Elle se refacture normalement au locataire au titre des charges récupérables.
- Durée : 20 ans à partir de la première mise en recouvrement, diminués des années d'exonération totale.
- Cas de Toulouse : l'exonération de 2 ans des constructions neuves y est limitée à 40 %. Comme elle n'est pas totale, elle ne devrait pas réduire la durée de 20 ans. Ce point relève d'une doctrine concordante, sans commentaire officiel propre à ce cas.
Pour un T2 de 45 m², l'ordre de grandeur de la taxe foncière toulousaine, TEOM comprise, se situe autour de 600 à 700 € par an dans le neuf. La créance porte sur la partie hors TEOM. Le montant exact dépend de la valeur locative cadastrale et des taux votés : vérifiez-le sur l'avis de la première année. Par prudence, nous ne déduisons pas des revenus fonciers une taxe foncière qui vous est remboursée, afin d'éviter un double avantage.
Les contraintes : durée, complément de TVA, mixité, frais de SCI
Le complément de TVA si vous sortez trop tôt
La TVA réduite suppose que le logement reste loué en LLI. Si la location LLI cesse, la SCI doit reverser l'écart de TVA pendant une période de 20 ans. Depuis la loi de finances 2026, le calendrier est le suivant :
| Période | En cas de vente |
|---|---|
| Années 1 à 10 | Complément de TVA dû |
| Années 11 à 15 | Vente sans complément seulement si elle porte sur 50 % au plus des logements de l'opération. Une SCI qui détient un seul lot ne remplit pas cette condition |
| À partir de la 16e année | Vente libre, sans remise en cause |
Le texte ne prévoit aucune dégressivité. Dans cet exemple, une vente avant la 16e année peut entraîner un complément de TVA de 18 333 €, que la vente ait lieu en année 3 ou en année 14. Avant la fin de l'engagement Jeanbrun de neuf ans, la reprise des amortissements déduits peut s'y ajouter. Certains sites parlent encore de « 16 ans révolus » : la règle en vigueur permet de vendre dès la 16e année, soit après 15 ans révolus.
La mixité sociale, portée par le promoteur
Le LLI n'est possible que dans une commune qui compte plus de 25 % de logements sociaux ou dans un quartier prioritaire. À défaut, il faut un ensemble immobilier qui comprend plus de 25 % de logements locatifs sociaux, avec depuis 2026 au moins un tiers de LLS par rapport au nombre de LLI. Cette condition se vérifie au niveau de l'opération : c'est au promoteur de la structurer. Vous ne pouvez pas transformer après coup un lot ordinaire en lot LLI.
Les frais de la SCI
La SCI engendre des frais que l'achat en direct n'a pas. Comptez environ 1 500 € pour la création, puis environ 800 € par an pour la comptabilité et la déclaration 2072. Ces montants sont des hypothèses de marché. Le régime réel est de toute façon obligatoire en Jeanbrun : l'option se prend dans la déclaration de l'année d'achèvement et elle est irrévocable.
Les engagements Jeanbrun eux-mêmes
Les engagements Jeanbrun courent en parallèle : 9 ans de location nue en résidence principale, mise en location dans les 12 mois, aucune cession de parts pendant 9 ans. Si l'un d'eux est rompu, tous les amortissements déduits sont réintégrés, avec application du système du quotient. Le montage cumule donc deux horizons, 9 ans côté impôt sur le revenu et 15 ans révolus côté TVA. Le second est le plus contraignant.
Exemple chiffré sur un T2 toulousain à 220 000 € TTC 20 %
Hypothèses : T2 de 45 m² avec un balcon de 8 m², location intermédiaire, TMI de 30 %, 100 % financé à 3,45 % sur 25 ans, assurance emprunteur de 0,30 % du capital, frais de notaire de 2,5 %, garantie de 1 %, copropriété non récupérable de 10 €/m²/an, assurance PNO de 120 €. La taxe foncière est estimée à 675 € par an TEOM comprise. Nous supposons qu'elle se répartit en 600 € de TFPB et 75 € de TEOM : cette répartition est une hypothèse, à remplacer par les montants de votre avis. L'exonération partielle de 40 % des constructions neuves ramène la TFPB due à 360 € en première année. La TEOM, remboursée par le locataire au titre des charges récupérables, est neutre dans les deux colonnes. Les chiffres correspondent à la première année pleine, sans vacance ni gestion.
Le loyer : le plafond n'est pas le loyer
La surface pondérée atteint 45 + 4 = 49 m², puisque la moitié du balcon est retenue dans la limite de 8 m². Le coefficient vaut 0,7 + 19/49 = 1,09. Le plafond devient 14,64 × 1,09 = 15,96 €/m², soit 782 € par mois. Le loyer de marché toulousain se situe pourtant autour de 13,31 €/m² de surface habitable, soit environ 599 € pour 45 m². Nous retenons ce loyer de marché, car un plafond n'est pas une garantie de loyer. Il faut distinguer le plafond réglementaire du loyer de marché retenu dans la simulation.
Le résultat
| Année 1 | Jeanbrun classique en direct | Super Jeanbrun en SCI |
|---|---|---|
| Montant emprunté | 227 700 € | 208 725 € |
| Mensualité hors assurance | 1 134 € | 1 039 € |
| Loyers annuels | 7 187 € | 7 187 € |
| Intérêts | 7 764 € | 7 117 € |
| Charges déductibles | 1 613 € (dont TFPB 360 € après exonération partielle de 40 %) | 1 996 € (dont SCI 800 €, TFPB compensée par la créance) |
| Amortissement Jeanbrun | 6 160 € | 5 647 € |
| Déficit foncier | 8 350 € | 7 573 € |
| Économie d'impôt | 2 332 € | 2 272 € |
| Effort d'épargne mensuel | 475 € | 417 € |
Le gain de trésorerie avoisine 58 € par mois, soit environ 700 € par an, avant les 1 500 € de création de la SCI. À partir de la troisième année, l'exonération partielle prend fin : la TFPB due en totalité alourdit l'achat en direct, alors qu'en SCI elle reste compensée par la créance. Le gain de trésorerie estimé pour la première année ne permet pas, à lui seul, de chiffrer le gain sur 15 ans. Une projection année par année est nécessaire, frais de création de la SCI compris. Il faut aussi retenir un point : chaque mois, le capital remboursé porte sur une dette plus faible de 18 975 €.
L'économie d'impôt vaut la part de déficit imputable multipliée par la TMI, sans prélèvements sociaux, car le résultat foncier est négatif. Lorsque l'amortissement contribue à un déficit imputé sur le revenu global, son effet immédiat se calcule à l'impôt sur le revenu, sans économie de prélèvements sociaux sur cette part. L'imputation de l'amortissement sur le revenu global, dans la limite de 10 700 €, repose sur une lecture concordante du texte, en attendant la publication du BOFiP. Voyez ce qui s'impute vraiment en déficit foncier.
La sortie à la 16e année
Après 15 ans révolus, les amortissements cumulés atteignent environ 84 700 €. À la revente, le prix d'acquisition retenu pour la plus-value est minoré de ce montant. La plus-value imposable augmente d'autant, avec des abattements de durée de détention encore partiels à cette date. Le calcul détaillé à 9, 15 et 22 ans figure sur la page revente d'un bien Jeanbrun. Conserver le bien au-delà de la 16e année vous fait bénéficier de la créance de taxe foncière jusqu'à la 20e année et poursuit l'amortissement.
Simuler mon Super Jeanbrun Comparer avec Pinel et LMNP
Pour quel profil ?
Horizon de 15 à 20 ans
Vous savez que vous ne vendrez pas avant la 16e année. Une vente à partir de la 16e année peut intervenir sans complément de TVA. Pour bénéficier de la créance de taxe foncière sur toute sa durée potentielle, il faut conserver le logement plus longtemps, sous réserve du respect des conditions.
SCI familiale
Un couple, ou des parents avec leurs enfants majeurs, qui veulent détenir ensemble un patrimoine locatif. Attention : les associés doivent garder toutes leurs parts pendant 9 ans, ce qui exclut toute donation de parts sur cette période.
TMI de 30 % ou 41 %
Le déficit imputable procure une économie réelle. Avec une TMI plus faible, l'avantage fiscal lié à l'amortissement diminue. Comparez l'ensemble des coûts et avantages du montage, frais de SCI compris.
Projet de revente incertain
Une mutation, une séparation ou un besoin de liquidité avant 15 ans révolus coûte l'écart de TVA en entier, sans aucune dégressivité.
Si vous hésitez entre un achat neuf et un ancien rénové, sachez que le LLI ne concerne que le neuf. Le comparatif est sur la page Jeanbrun dans le neuf ou dans l'ancien.
Programmes Super Jeanbrun à Toulouse
Pour chaque programme affiché, faites confirmer par le promoteur l'éligibilité du lot au LLI et le respect de la condition de mixité. Demandez aussi la grille en TVA à 10 %, le calendrier d'achèvement et une estimation de la taxe foncière.
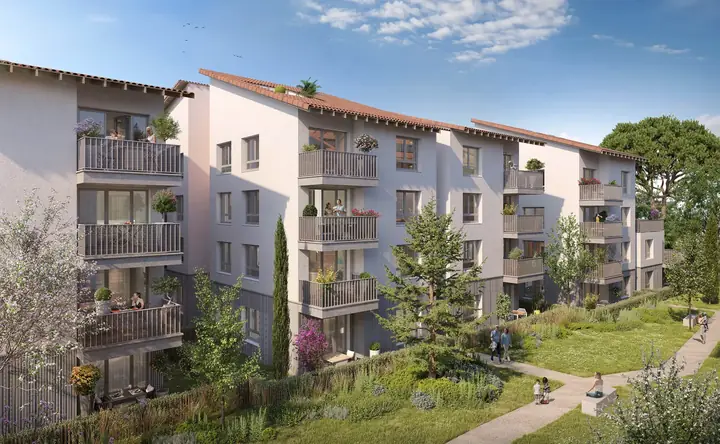
Casa Trendy
Sur la route de Narbonne, le premier T1 de Casa Trendy s'achète 138 900 € pour 18,55 m², soit environ 7 490 € du m². C'est à partir de ce ratio que se juge la rentabilité de l'opération.
- T1 dès 138 900 €
- T1 bis
- T2
- T3
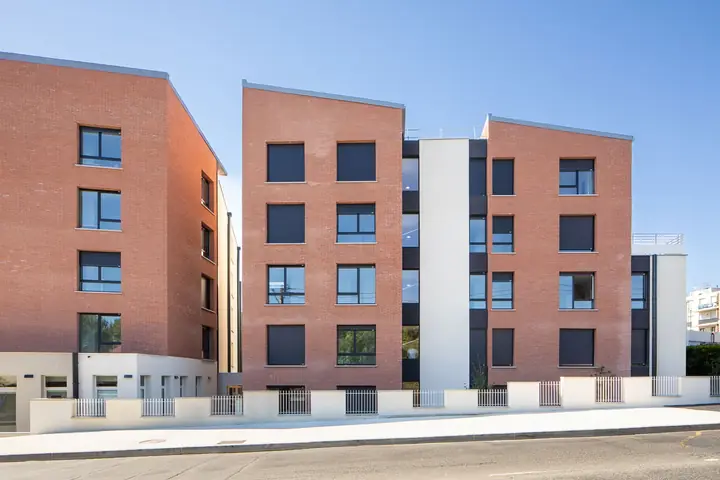
Le Brooklyn
Au Brooklyn, le premier T1 de 22,36 m² est affiché 140 900 €, soit environ 6 300 € le m², dans une résidence de coliving de 89 lots à Toulouse est.
- T1 dès 140 900 €
- T2
- T5
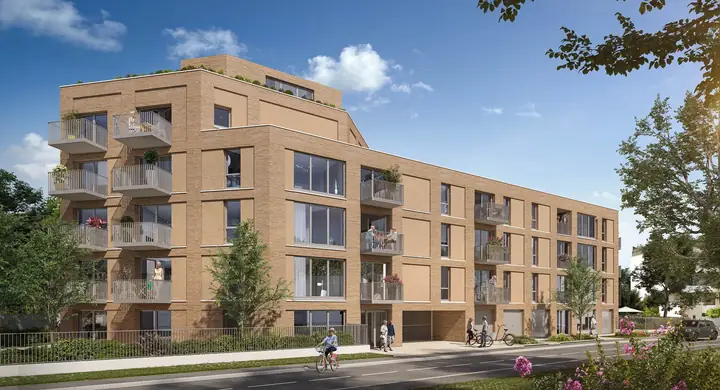
Les Temporelles Renoir
À Croix-Daurade, le premier T1 des Temporelles Renoir coûte 165 900 € pour 28,5 m², soit environ 5 821 € le m², dans une résidence seniors de 67 logements livrable au 2e semestre 2028.
- T1 dès 165 900 €
- T1 bis
- T2
Consultez également la page programmes neufs éligibles Jeanbrun à Toulouse. Pour une étude de votre montage (SCI, répartition des parts, TMI de chaque associé), vous pouvez nous écrire via le formulaire de contact.